
블로그
- [게임] 카카오게임즈[293490/Buy] 실적과 주가 모두 바닥 수준 동사의 2Q26 실적은 특별한 이슈가 없는 가운데, 매출 역성장세가 지속됐고, 영업적자 추세가 이어졌습니다. 밸류에이션 및 실적 모멘텀 면에서 볼 때 단기 투자 매력도는 크지 않은 상황이지만, 4분기 신작 출시를 앞두고 관련 정보들이 공개된다면 점진적인 주가 회복세를 나타낼 것으로 전망
- IonQ, 2분기 실적 호조 및 2026년 전망 상향에 주가 급등, 분석가들 낙관적 전망 주요 분석가들의 핵심 분석 내용은 다음과 같다: Rosenblatt Securities 분석가 존 맥피크(John McPeake)는 매수(Buy) 의견과 목표 주가 $100를 재확인했다 Needham 분석가 퀸 볼튼(Quinn Bolton)은 매수(Buy) 의견과 목표 주가 $65를 유지했다.
-
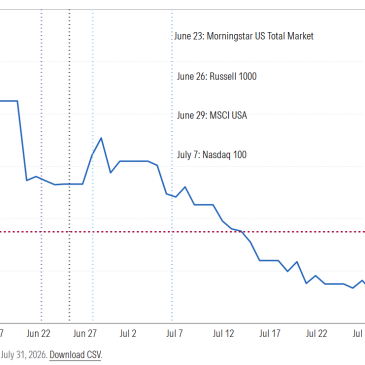
스페이스X, 주가 하락에도 지수 내 비중은 2배 증가하는 이유
간단 브리핑 이 글은 Morningstar의 "Index Funds Will Buy More SpaceX Stock Just As Insiders Are Selling"을 번역해 옮긴 주가 지수(러셀 1000, MSCI USA 등) 내 스페이스X의 편입 비중이 최소 2배 이상 늘어날 전망입니다.
- 삼성전자 - "60만전자 간다", 주주환원 최대 200조 전망 KB증권, 삼성전자 목표주가 60만원…'매수' '대규모 주주환원 정책, 주가 재평가 신호탄 KB증권은 10일 삼성전자에 대해 향후 대규모 주주환원 정책이 주가 재평가의 신호탄이 될 전망이라며 목표주가 60만원, 투자의견 ‘매수’(Buy)를 유지했다.
- [건설] 한미글로벌[053690/Buy] 데이터센터와 원전을 품은 AI 인프라 PM 최근 원전주 전반적으로 주가 조정이 이뤄졌으나 동사의 경우 실적 방향성과 원전/DC 모멘텀 모두 긍정적인 만큼 투자의견 Buy 와 목표주가 36,000원을 유지합니다.
- 한화 - 주요 자회사 성장과 자체사업 수익성 개선으로 2분기 양호한 실적이 예상된다고 분석 주요 자회사 성장과 자체사업 수익성 개선으로 2분기 양호한 실적 예상된다고 분석 @인적분할과 한화솔루션 유상증자 참여 관련 불확실성이 해소되는 구간에 진입한 만큼 분할 재상장 이후 주가 건설·글로벌 부문의 수익성 개선으로 양호한 실적 예상 @인적분할과 자회사 유상증자 참여 관련 불확실성이 해소되는 구간으로, 분할 재상장 이후 주가 반등 예.......
- 골드만삭스의 샌디스크(SanDisk, Ticker: SNDK) 목표가 $2,200 골드만삭스는 샌디스크에 대해 '매수(Buy)' 투자의견과 목표주가 $2,200.00를 재확인하면서도, 단기적으로는 주가 하락/조정(Trade lower)이 불가피하다는 신중한 시각을 '호실적에도 단기 주가 하락'을 예상하는 3대 원인 ① 매출 가이던스(Revenue Guidance)의 시장 눈높이 미달 샌디스크의 4분기 실적 자체는 매출($8.97B)과 EPS(
- 아이온큐(IonQ) 유상증자 임박설? 팩트 체크와 하이츠 캐피털의 빅 픽처 월가의 긍정적인 평가와 훌륭한 목표 주가 최근 아이온큐의 실적 발표 이후, 월가의 반응은 매우 뜨겁습니다 8개 기관 중 7곳이 '매수(Buy)' 추천! 보수적인 1티어 기관인 모건 스탠리조차 '중립(Hold)' 의견과 함께 목표가를 $49로 제시했습니다. 8개 기관의 평균 목표 주가는 약 $69 ~ $70 수준으로, 현재 주가 대비
- 한미약품 - 하반기 비만 치료제 등 연구·개발(R&D) 파이프라인 모멘텀이 유효한 만큼 주가 상승 여력이 있다고 분석 1.한미약품 - 하반기 비만 치료제 등 연구·개발(R&D) 파이프라인 모멘텀이 유효한 만큼 주가 상승 여력이 있다고 분석 1)iM증권 ㄱ)한미약품 @하반기 비만 치료제 등 연구 ·개발(R&D) 파이프라인 모멘텀이 유효한 만큼 주가 상승 여력이 있다고 분석 @투자의견 - 매수(Buy) @목표주가 - 60만원 ㄱ)한미약품 - 2분기 연결 기준 매출액은
- [6/30 주식정보] 오늘장 이슈 종목은? SK, GS리테일, 삼성바이오로직스|한국경제TV 와우넷 Today 관심 레포트 - GS리테일: 양호한 실적 흐름 감안하면, 주가 조정은 기회! (키움증권, Buy, 목표주가 32,000원) - 2분기 영업이익 1,051억원으로 시장 기대치 상회 전망 - 양호한 실적 흐름 감안하면, 주가 조정은 기회 - 삼성바이오로직스: 방향성은
1 페이지
다음 →