블로그
-
[게임] 카카오게임즈[293490/Buy] 실적과 주가 모두 바닥 수준
동사의 2Q26 실적은 특별한 이슈가 없는 가운데, 매출 역성장세가 지속됐고, 영업적자 추세가 이어졌습니다. 밸류에이션 및 실적 모멘텀 면에서 볼 때 단기 투자 매력도는 크지 않은 상황이지만, 4분기 신작 출시를 앞두고 관련 정보들이 공개된다면 점진적인 주가 회복세를 나타낼 것으로 전망
blog.naver.com · 2026.08.05
-
IonQ, 2분기 실적 호조 및 2026년 전망 상향에 주가 급등, 분석가들 낙관적 전망
주요 분석가들의 핵심 분석 내용은 다음과 같다: Rosenblatt Securities 분석가 존 맥피크(John McPeake)는 매수(Buy) 의견과 목표 주가 $100를 재확인했다 Needham 분석가 퀸 볼튼(Quinn Bolton)은 매수(Buy) 의견과 목표 주가 $65를 유지했다.
blog.naver.com · 2026.08.06
-
스페이스X, 주가 하락에도 지수 내 비중은 2배 증가하는 이유
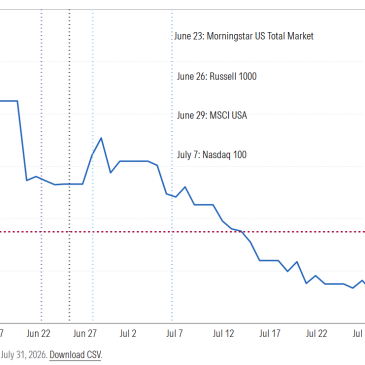
간단 브리핑 이 글은 Morningstar의 "Index Funds Will Buy More SpaceX Stock Just As Insiders Are Selling"을 번역해 옮긴 주가 지수(러셀 1000, MSCI USA 등) 내 스페이스X의 편입 비중이 최소 2배 이상 늘어날 전망입니다.
blog.naver.com · 2026.08.29
-
삼성전자 - "60만전자 간다", 주주환원 최대 200조 전망
KB증권, 삼성전자 목표주가 60만원…'매수' '대규모 주주환원 정책, 주가 재평가 신호탄 KB증권은 10일 삼성전자에 대해 향후 대규모 주주환원 정책이 주가 재평가의 신호탄이 될 전망이라며 목표주가 60만원, 투자의견 ‘매수’(Buy)를 유지했다.
blog.naver.com · 2026.08.10
-
[건설] 한미글로벌[053690/Buy] 데이터센터와 원전을 품은 AI 인프라 PM
최근 원전주 전반적으로 주가 조정이 이뤄졌으나 동사의 경우 실적 방향성과 원전/DC 모멘텀 모두 긍정적인 만큼 투자의견 Buy 와 목표주가 36,000원을 유지합니다.
blog.naver.com · 2026.07.23
-
한화 - 주요 자회사 성장과 자체사업 수익성 개선으로 2분기 양호한 실적이 예상된다고 분석
주요 자회사 성장과 자체사업 수익성 개선으로 2분기 양호한 실적 예상된다고 분석 @인적분할과 한화솔루션 유상증자 참여 관련 불확실성이 해소되는 구간에 진입한 만큼 분할 재상장 이후 주가 건설·글로벌 부문의 수익성 개선으로 양호한 실적 예상 @인적분할과 자회사 유상증자 참여 관련 불확실성이 해소되는 구간으로, 분할 재상장 이후 주가 반등 예.......
blog.naver.com · 2026.08.11
-
골드만삭스의 샌디스크(SanDisk, Ticker: SNDK) 목표가 $2,200
골드만삭스는 샌디스크에 대해 '매수(Buy)' 투자의견과 목표주가 $2,200.00를 재확인하면서도, 단기적으로는 주가 하락/조정(Trade lower)이 불가피하다는 신중한 시각을 '호실적에도 단기 주가 하락'을 예상하는 3대 원인 ① 매출 가이던스(Revenue Guidance)의 시장 눈높이 미달 샌디스크의 4분기 실적 자체는 매출($8.97B)과 EPS(
blog.naver.com · 2026.08.05
-
아이온큐(IonQ) 유상증자 임박설? 팩트 체크와 하이츠 캐피털의 빅 픽처
월가의 긍정적인 평가와 훌륭한 목표 주가 최근 아이온큐의 실적 발표 이후, 월가의 반응은 매우 뜨겁습니다 8개 기관 중 7곳이 '매수(Buy)' 추천! 보수적인 1티어 기관인 모건 스탠리조차 '중립(Hold)' 의견과 함께 목표가를 $49로 제시했습니다. 8개 기관의 평균 목표 주가는 약 $69 ~ $70 수준으로, 현재 주가 대비
blog.naver.com · 2026.08.07
-
한미약품 - 하반기 비만 치료제 등 연구·개발(R&D) 파이프라인 모멘텀이 유효한 만큼 주가 상승 여력이 있다고 분석
1.한미약품 - 하반기 비만 치료제 등 연구·개발(R&D) 파이프라인 모멘텀이 유효한 만큼 주가 상승 여력이 있다고 분석 1)iM증권 ㄱ)한미약품 @하반기 비만 치료제 등 연구 ·개발(R&D) 파이프라인 모멘텀이 유효한 만큼 주가 상승 여력이 있다고 분석 @투자의견 - 매수(Buy) @목표주가 - 60만원 ㄱ)한미약품 - 2분기 연결 기준 매출액은
blog.naver.com · 2026.08.07
-
[6/30 주식정보] 오늘장 이슈 종목은? SK, GS리테일, 삼성바이오로직스|한국경제TV 와우넷
Today 관심 레포트 - GS리테일: 양호한 실적 흐름 감안하면, 주가 조정은 기회! (키움증권, Buy, 목표주가 32,000원) - 2분기 영업이익 1,051억원으로 시장 기대치 상회 전망 - 양호한 실적 흐름 감안하면, 주가 조정은 기회 - 삼성바이오로직스: 방향성은
blog.naver.com · 2026.06.29
블로그 결과 더보기 →
뉴스
-
"반토막 난 코어위브, 지금이 매수 기회"…골드만삭스가 찍은 이유
[서울=뉴시스]이지영 기자 = 최근 급락한 미국 인공지능(AI) 클라우드 업체 코어위브에 대해 골드만삭스가 투자의견을 '매수(Buy)'로 상향했다. 목표가는 기존(139달러)보다 낮아졌지만 현재 주가 대비 상승 여력은 크다는 평가다. 코어위브는 이날 전 거래일 대비 0.44% 하락한 61.12달러에 거래를 마쳤다.
www.newsis.com · 2026.10.20
-
SK스퀘어, 반도체 업황·주주환원 기대 유효…목표가는 228만원 하향-NH
NH투자증권이 SK스퀘어(402340)에 대해 반도체 업황이 여전히 긍정적인 가운데 SK하이닉스(000660)의 주주환원 정책 공개 이후 주가 반등이 가능할 것으로 전망했다. 투자의견 ‘매수(BUY)’를 유지했지만 목표주가는 기존 270만원에서 228만원으로 하향했다.
www.edaily.co.kr · 2026.08.17
-
롯데쇼핑, 일회성 비용에 실적 주춤했지만…과도한 주가 조정은 기회-키움
키움증권은 롯데쇼핑(023530)에 대해 2분기 실적이 일회성 비용 영향으로 시장 기대치를 밑돌았지만 본업은 견조한 흐름을 이어가고 있다고 보고 최근 주가 조정은 과도하다고 평가했다 투자의견 ‘매수(Buy)’를 유지했지만 목표주가는 21만원으로 하향 조정했다.(자료 제공=키움증권)10일 박상준 키움증권 연구원은 “컬처웍스 콘텐츠사업 재고작 손실 인식에 ...
www.edaily.co.kr · 2026.08.09
-
"60만전자 간다" 삼성전자, 주주환원 최대 200조 전망
KB증권은 10일 삼성전자(005930)에 대해 향후 대규모 주주환원 정책이 주가 재평가의 신호탄이 될 전망이라며 목표주가 60만원, 투자의견 ‘매수’(Buy)를 유지했다.
www.edaily.co.kr · 2026.08.09
-
"반도체 비이성적 주가 하락...메모리 가격 더 날카롭고 오래간다"
대신증권은 22일 최근 주가 급락이 이어진 반도체 산업에 대해 ‘비이성적 주가 하락’이라며 투자의견을 ‘비중확대’로 유지한다고 밝혔다. 기존 의견에는 변화가 없다며 종목별로는 삼성전자(005930)에 대해 투자의견 ‘매수(Buy)’, 목표주가 56만원을 제시했다.
www.edaily.co.kr · 2026.07.21
-
현대백화점, 패션·지누스 부진에 실적 눈높이↓…목표가 하향-키움
다만 최근 주가 조정으로 밸류에이션 매력은 높아졌다고 평가해 투자의견 ‘매수(Buy)’는 유지했다.
www.edaily.co.kr · 2026.08.05
-
현대로템, 수주 파이프라인에 주목…목표가 20만원 제시-흥국
흥국증권이 현대로템(064350)에 대한 커버리지를 개시하며 투자의견 ‘매수(BUY)’와 목표주가 20만원을 제시했다. 증시 영향으로 주가 변동성이 확대되고 있으나 중장기적으로 해외 방산 수주 증가와 철도 부문의 높은 수주잔고를 기반으로 실적 성장이 이어질 것으로 내다봤다.
www.edaily.co.kr · 2026.08.04
-
삼성전자, 주가 하락 과도…53만원 간다-NH
NH투자증권은 31일 삼성전자(005930)에 대해 장기공급계약(LTA) 확대로 메모리 가격 하방이 견고해지고 있다며 투자의견 ‘매수(Buy)’와 목표주가 53만원을 유지했다. 30일 (사진=이영훈 기자)류영호 NH투자증권 연구원은 이날 보고서에서 “펀더멘탈 변화가 제한적인 상황에서 최근 주가 하락은 과도하다”며 이같이 밝...
www.edaily.co.kr · 2026.07.30
-
삼성전기, 하반기 실적 개선 가속 전망…300만원 간다-하나
이에 투자의견 ‘매수(BUY)’와 목표주가 300만원을 유지했다.김민경 하나증권 연구원은 이날 보고서에서 “최근 가파른 주가 조정이 있었으나 공급자 우위의 업황은 더욱 강화되고 있다
www.edaily.co.kr · 2026.07.30
-
현대코퍼레이션, 2분기 '깜짝 실적'…주가 재평가 기대-흥국
흥국증권이 현대코퍼레이션(011760)에 대해 2분기 기존 전망치를 큰 폭 웃도는 실적을 기록한 가운데 신사업 투자와 주주환원 확대가 이어질 경우 추가적인 주가 재평가가 가능할 것으로 투자의견 ‘매수(BUY)’와 목표주가는 유지했다.(사진=흥국증권)31일 박종렬 흥국증권 연구원은 “2분기 연결 기준 매출액은 2조 8000억원으로 전년 동기 대비...
www.edaily.co.kr · 2026.07.30
뉴스 결과 더보기 →

 미국 주식에서 BUY THE DIP? 알고 보면 간단한 주식 영어
 9월 삼전·하닉 떡상각? 폭락장 속 시동쌤이 던진 '마지막 베팅' 시그널 🚨 #시사짤쇼 #박시동 #국내증시
 MZ가 Pick한 올해의 #화장품 #코스맥스 #OEM ㅣ애널리스트 톡톡 (23.09.14)
 [씨젠 주가] 바이든, BUY DONE 美친 국내 백신기술 승인 임박 셀트리온·삼성바이오 수혜주 단독공개! 제 2의 박셀바이오 l #이상투자그룹 #변원규전문가 #주식투자 #주식시세
 [삼성전자 주가] 이상우 주식전문가 삼성전자 주가 외국인 BYE KOREA? BUY KOREA! 인텔, 미중전쟁 5G 수혜 매수 폭발! 삼성전자 관련주 총정리 l 이상우 전문가
 [구독자 선정 베스트 영상] 이상우 주식전문가 삼성전자 주가 외국인 BYE KOREA? BUY KOREA! 인텔, 미중전쟁 5G 수혜 매수 폭발! 삼성전자 관련주 총정리
 [에코프로비엠 주가 ]이상우 주식전문가 특종업로드! 7월 BYE 바이오! BUY 2차전지! 삼성SDI, LG화학보다 더 터질 내일 당장 3000km 더 갈 폭등테마 I이상우 전문가