
블로그
- 2026년 소득세법 대주주 기준 2026년 소득세법 대주주 기준
- 연금저축 IRP 세액공제 연말까지 넣으면 최대 148만원 연금저축 IRP 세액공제 대상이 됩니다. 2026년 현행 소득세법 기준으로 한도와 공제율, 돌려받는 금액을 계산해 볼게요. 1. 연금저축...
-
【시행령 국무회의 의결】 자동말소 매입임대 아파트 '거주주택 비과세' 말소 후 5년 유지
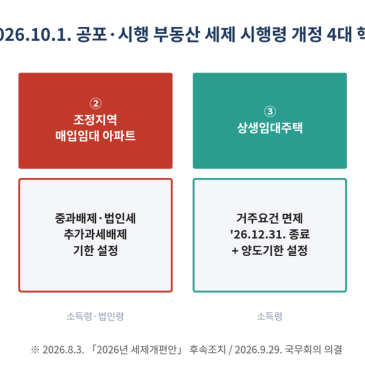
열린 제42회 국무회의에서 「소득세법 시행령」, 「법인세법 시행령」, 「종합부동산세법 시행령」 등 일부개정령안이 의결되었습니다. 지난 8월 3일 발표된 「2026년 세제개편안」 중 시행령으로 정할 사항을 후속 조치한 것으로, 2026년 10월 1일(목) 공포·시행될 예정입니다.
- 2026 주식 양도세 계산 상반기 양도분 예정신고 8월 31일 기본공제 250만원 주식 양도세 계산의 기한은 소득세법 제105조 제1항 제2호가 정한 양도일이 속하는 반기의 말일부터 2개월이고, 상반기 양도분은 2026년 8월 31일까지입니다. 기준은 2026년 1월 1일 시행 소득세법입니다. 8월 31일까지 신고해야 하는 주식은 어떤 것인가요 소득세법 제105조 제1항 제2호는 제94조 제1항 제3호 가목과 나목의 주식만
- 일시적2주택은 2년 내, 상생임대 종료일 1년 내(26년말전 종료 27년말, 28년 말이후 종료는 29년 말), 조정지역 매입임대 아파트 중과배제는 27년 말 재정경제부 공고 제2026-222호 「소득세법 시행령」을 개정하는 데에 있어, 그 개정이유와 주요내용을 국민에게 미리 알려 이에 대한 의견을 듣기 위하여 「행정절차법」 제41조에 따라 다음과 같이 공고합니다. 2026년 8월 7일 부총리 겸 재정경제부장관 「소득세법 시행령」 일부개정령(안) 입법예고 1.
- 2026 배당소득세율 원천징수 14퍼센트 고배당기업 분리과세 구간 안녕하세요 스테이입니다 배당소득세율을 15.4퍼센트 하나로 알고 계신 분이 많습니다. 2026년 배당소득세율은 하나가 아니라 세 법에 따로 적힌 값 네 개이고, 실제로 떼이는 15.4퍼센트는 네 번째 값인 고배당기업 특례세율은 2025년 12월 23일에 새로 생긴 조항입니다. 2026 배당소득세율은 어느 법에 얼마로 적혀 있나요 2026 배당소득세율의 기본값은 소득세법
- (인디샘 컨설팅) 인도 PAN 할당: 외국 기업, 비거주 인도인(NRI) 및 외국인 기관투자자(FPI)를 위한 준수 요건 인도에 PAN(상기 납세번호)을 신청하는 외국인 투자자는 2025년 소득세법(Income-tax Act, 2025) 및 2026년 소득세 규칙(Income-tax Rules, 2026 4월 1일부터 시행된 2025년 소득세법 및 2026년 소득세 규칙에 따라 외국인 개인 및 법인을 위한 새로운 PAN 등록 프레임워크가 도입되었습니다.
- 2026년 소득세법 개정 핵심 정리(급여 담당자 필독) 2026년 소득세법, 무엇이 달라졌을까요? 매년 반복되는 세법 개정, 하지만 급여 담당자에게는 단순한 변화가 아니라 실무에 바로 영향을 주는 중요한 요소입니다. 급여 소득세 계산 기준 변경 2026년 3월 1일부터 근로소득 간이세액 계산 방식이 일부 변경되었습니다. 8세 이상 20세 이하 자녀 수에 따라 해당 자녀수별로 추가 공제를 적용 받습니다
- 「소득세법」 일부개정법률(안) 입법예고 _2026.08.04 ◎ 재정경제부 공고 제2026-213호 「소득세법」을 개정하는 데에 있어, 그 개정이유와 주요내용을 국민에게 미리 알려 이에 대한 의견을 듣기 위하여 「행정절차법」 제41조에 따라 다음과 같이 공고합니다. 2026년 8월 4일 부총리 겸 재정경제부장관 「소득세법」 일부개정법률(안) 입법예고 1.
- 가상자산 과세, 비트코인 시세 전망도 안 좋은데 세금까지? 기본공제, 과세대상 및 신고기간 재정경제부가 2026년 세제개편안을 확정했는데 가상자산 과세 유예안이 빠졌음 #가상자산과세 #코인세금 #세제개편안 다시 말하면 이제는 가상자산 즉 #코인과세 시작 2027년 1월 1일 이후 양도·대여분부터 기타소득으로 분리과세 소득세법 제21조제1항제27호에 따라 가상자산 이용자 보호 등에 관한 법률 제2조제1호 가상자.......
1 페이지
다음 →