블로그
-
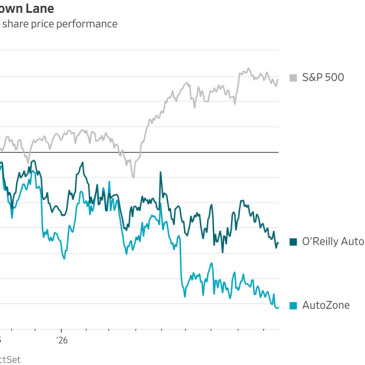
[스펜서 자캅] 애플을 제쳤던 자동차 부품 소매업체, 주가 조정 뒤에 숨겨진 기회
최근의 실적 및 주가 부진 요인: 최근 금리와 유가 상승으로 저소득층 고객들이 차량 정비를 미루면서, 이들 기업의 주가는 단기적으로 하락세를 보이고 있습니다. 경기 침체 및 노후 차량 증가에 대한 경기 방어력: 부품 수요는.......
-
폴스타4 사전예약, 에이원오토 10월 4차 단독물량·자체 지원금 안내
지난 공급 실적 : 6월 30대, 7월 50대, 8월 100대 모두 완판 3차 출고 사례 : 업체 설명에 따르면 자체 지원금 1억 원 이상을 마련해 출고 완료 4차 진행 조건 : 전기차 보조금 없이 에이원오토 자체 지원금을 전제로 준비 접수 및 안내 : 접수 순서대로 배정, 출고 일정 확정 후 순차 견적 안내 폴스타4를 눈여겨보고 있었다면 이번에는 차량 구성뿐 아니라

- 테슬라 실적 발표 예정! 실적 전망과 주가 흐름은? 얼마 전 발표된 2분기 차량 인도량이 시장 예상치를 훨씬 웃돌면서 주가가 한차례 꿈틀거렸는데요, 이번 실적 발표 결과에 따라 향후 주가 향방이 완전히 결정될 것으로 보입니다. 테슬라 실적 발표 관전 포인트와 실적 발표 직후 주가 변동 시나리오, 그리고 실전 투자 전략까지 상세하게 알아보도록 하겠습니다!
- 테슬라 급락 이유 총정리! 실적 앞두고 주가가 하락한 진짜 원인은? 실적 발표를 앞둔 차익실현 가장 큰 이유는 실적 발표를 앞둔 투자자들의 차익실현입니다. 이익률(마진)에 대한 우려 테슬라는 2분기 차량 인도량이 시장 예상치.......
- [테슬라 실적발표] 2Q 역대급 매출에도 이익은 주춤? 로보택시·옵티머스 전망 총정리! 많은 분들이 궁금해하실 핵심 실적 수치부터 로보택시·옵티머스 미래 전망까지 알기 쉽게 정리해 드릴게요! ) 차량 인도량: 480,126대 (전년 대비 +25%, 2분기 역대 최고 기록!)
- 현대모비스 - 신한투자증권이 목표주가를 79만 원으로 기존 90만 원보다 하향 목표주가에도 불구하고 상승여력은 충분하다는 분석 ㄱ)현대모비스 - 목표주가를 79만 원으로 기존 90만 원보다 12.2% 내렸음 @투자의견 - 매수 ㄱ)현대모비스 - 목표주가 하향 원인이 실적 부진 전망 때문 @현대모비스의 실적 추정치는 유지됐지만 현대차와 소프트웨어 중심 차량(SDV) 관련 글로벌 피어그룹의 주가가 하락하면서 목표 주가수익비율(PER)이 기존 19.5배에서
- 07/23 테슬라 실적 발표 및 컨퍼런스 내용 / 자동차 총마진은 16.3%로 전분기 대비 하락 07/23 테슬라 실적 발표 및 컨퍼런스 내용 실적 발표 테슬라는 2분기 글로벌 사상 최대 차량 인도량을 기록.
- 쏘카 2분기 당기순이익 처음 흑자전환 하반기 주주환원 확대 기대감 좋아요 구독은 더 좋은 컨텐츠 제작에 큰 힘이 됩니다 안녕하세요 카셰어링 쏘카가 2분기 처음으로 당기순이익 흑자를 냈는데 차량 운영 효율을 높이는 ‘쏘카 2.0’ 전략으로 비용 구조를 전년 동기보다 각각 23%, 271% 증가했으며 영업이익은 8개 분기 연속 흑자를 이어가고 있고 당기순이익도 65억원으로 흑자 전환했습니다 쏘카의 주력사업인 카셰어링의 성장세가 실적
- 현대차그룹, 인공지능으로 실적 회복 등 정조준 현대자동차그룹(회장 정의선)이 디지털 전환(DX)과 인공지능(AI) 전환(AX) 등을 통해 혁신을 구현하고, 실적 개선을 추진한다. 다만, 전기차 등 고부가가치 차량 판매가 늘면서 같은 기간 매출이 2.7%(92조 6944억원→95조 1542억원) 증가했다.
- 제주반도체 주가 전망, 온디바이스 AI 수혜 핵심 3가지 최근 역대 최대 분기 실적 달성 소식과 함께 메모리 수급 불균형에 따른 수혜가 지속되면서 주가 향방에 시장의 눈길이 쏠리고 있는데요. 온디바이스 AI 및 피지컬 AI(가전, 로봇, 차량) 확산에 따른 저전력 메모리(LPDDR) 수요 폭발 2.
1 페이지
다음 →