블로그
- [코너의 게임블로그]붉은사막, 2026 스팀 게임 신규 IP 중 매출 1위를 달성하다. 해당 붉은사막의 2026 신규 IP 스팀 매출 1위 달성 소식은 붉은사막 게임의 제작 및 유통사를 맡고 있는 한국 게임 개발사 펄어비스가 자사의 공식 홈페이지 뉴스 업데이트를 통해 현재 펄어비스 공식 홈페이지에 업로드된 신규 보도자료에선 글로벌 시장조사업체 알리네아 애널리틱스 보고서 분석 결과 지난 3월에 출시된 붉은사막 게임이 이후 1억 9,000만 달러 이상의
-
[코너의 게임블로그]붉은사막, 2026 스팀 게임 신규 IP 중 매출 1위를 달성하다.
해당 붉은사막의 2026 신규 IP 스팀 매출 1위 달성 소식은 붉은사막 게임의 제작 및 유통사를 맡고 있는 한국 게임 개발사 펄어비스가 자사의 공식 홈페이지 뉴스 업데이트를 통해 현재 펄어비스 공식 홈페이지에 업로드된 신규 보도자료에선 글로벌 시장조사업체 알리네아 애널리틱스 보고서 분석 결과 지난 3월에 출시된 붉은사막 게임이 이후 1억 9,000만 달러 이상의
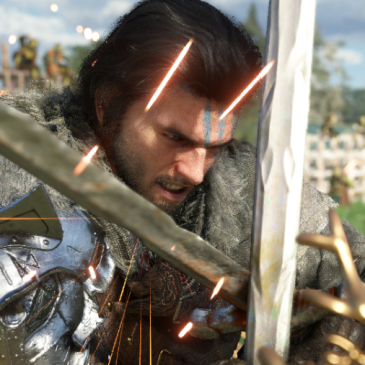
- ⚔️ [붉은사막] 벤치마크 기반! 해상도별 PC 보태보태 비교 분석 안녕하세요! 게임을 사랑하는 여러분 전 세계 게이머들의 심장을 뛰게 만들고 있는 바로 그 게임! 펄어비스의 '붉은사막(CRIMSON DESERT)'의 인기가 나날이 뜨거워지고 있습니다! 차세대 '블랙스페이스 엔진'으로 구현된 미친 디테일의 그래픽 로딩 없는 완벽한 심리스 오픈월드,
- 펄어비스와 붉은사막: 시장의 과도한 우려를 넘어선 펀더멘탈 분석 최근 펄어비스(263750)의 주가는 차기 대작 '붉은사막'의 출시를 앞두고 일시적인 수급 불균형과 시장의 과도한 심리적 위축으로 인해 높은 변동성을 기록하고 있습니다. 단기적인 주가 조정에 따른 투자자들의 우려가 깊으나, 냉정하게 시장 지표와 기업의 내재 가치를 분석한다면 현시점은 '
- 펄어비스 - 삼성증권이 목표주가를 2개월 만에 29.4% 낮은 3만6000원으로 하향 펄어비스 @목표주가 - 2개월만에 29.4% 낮은 3만6000원으로 하향 @신작 '붉은사막'의 출시효과가 잦아들면서 내년 DLC(다운로드형확장판) 출시 전까지 매출 감소가 예상된다는 분석 @투자의견 - 중립 ㄱ)펄어비스 - 붉은사막 DLC(다운로드형확장판) 출시계획을 반영해 내년 영업이익 추정치를 2062억원으로 기존 대비 155% 상향 @현재 붉은사막의 판매량 감소와
- 2026년 최고 기대작 붉은사막 PC 요구 사양 완벽 분석 및 업그레이드 가이드 안녕하세요! 오늘은 올해 상반기 전 세계 게이머들의 가슴을 설레게 하고 있는 최고의 기대작, 붉은사막의 PC 시스템 요구 사양과 원활한 플레이를 위한 하드웨어 세팅 가이드를 준비했습니다. 평소 로스트아크의 화려한 레이드나 오버워치2처럼 프레임 방어가 생명인 게임들을 쾌적하게 즐겨오셨던
- 2026년 2분기 펄어비스 주가 전망 및 여가 트렌드 분석 2026년 2분기 펄어비스 주가 전망 및 여가 트렌드 분석 2026년 2분기 펄어비스 주가 전망 및 여가 트렌드 분석 1. 4월, '붉은사막' 출시 가시화와 기대감 고조 4월은 펄어비스의

