블로그
-
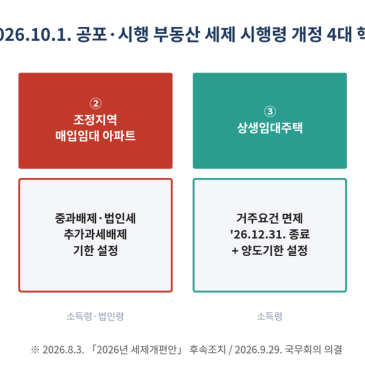
【시행령 국무회의 의결】 자동말소 매입임대 아파트 '거주주택 비과세' 말소 후 5년 유지
열린 제42회 국무회의에서 「소득세법 시행령」, 「법인세법 시행령」, 「종합부동산세법 시행령」 등 일부개정령안이 의결되었습니다.
blog.naver.com · 2026.09.29
-
공익법인(학교법인)이 기금 출연 사내근로복지기금 설립
(갑설) 법인세법 시행령 제19조 제22호에 따르면 해당 내국법인이 설립한 근로복지기본법 제50조에 따른 사내근로복지기금에 출연한 금액은 손금이므로 출연한 공익법인에게 증여세가 부과되지 (을설) 법인세법 시행령 제19조 제22호는 비영리법인의 수익사업에 해당하는 조항이므.......
blog.naver.com · 2026.08.13
-
현물배당에 의해 취득하는 비상장주식의 취득가액
현물배당에 따라 취득하는 비상장주식의 취득가액 내지 배당금액은 「법인세법 시행령」 제72조제2항제8호에 따라 취득당시의 시가로 하며, 취득당시의 시가가 불분명한 경우에는 「법인세법 시행령」 제89조제2항제2호에 따라 상속세 및 증여세법을 준용하여 평가한 가액을 적용. 1.
blog.naver.com · 2026.08.16
-
한국교회언론회, "선교비와 선교활동에 세금을 물리면 안 된다"
선교비와 선교활동에 세금을 물리면 안 된다 선교는 종교•문화•국가 위상을 높이는 것이다 정부는 지난 2월 국무회의에서 상속세 및 증여세법 시행령 제12조와 법인세법 시행령 제39조를 현재까지 법인세법 시행령 제39조 제1항에 보면, 공익법인의 범위를, 공익법인에 해당하는 종교 단체와 종교의 보급과 교화(敎化)를 목적으로 하는 비영리법인과 소속 단체를 포함하고 있었다
blog.naver.com · 2026.08.07
-
2026년 공익법인 지정고시...지정기부금 단체
공익법인 신규 지정(238개, 법인세법 시행령 제39조제1항제1호바목) ※ 공익법인으로 인정되는 기간 : 2026.1.1. ∼ 2028.12.31. (3년간) 2. 명칭이 변경된 공익법인(3개, 법인세법 시행규칙 제18조의3제7항) 4. 공익법인 중 국제기구의 범위 추가(법인세법 시행령 제39조제1항제6호) 5. 부 칙 이 고시.......
blog.naver.com · 2026.07.07
-
2026년 2분기 공익법인등 지정·변경에 관한 고시_재정경제부 고시 제2026-87호
공익법인 신규 지정(238개, 법인세법 시행령 제39조제1항제1호바목) ※ 공익법인으로 인정되는 기간 : 2026.1.1. ∼ 2028.12.31. (3년간) 2. 명칭이 변경된 공익법인(3개, 법인세법 시행규칙 제18조의3제7항) 4. 공익법인 중 국제기구의 범위 추가(법인세법 시행령 제39조제1항제6호) 5. 부 칙 이 고시.......
blog.naver.com · 2026.06.30
-
가지급금을 줄이기 위한 특허권 양도계약(부당행위계산 부인)
법인세법 제52조에 규정한 부당행위계산부인이란 법인이 특수관계에 있는 자와의 거래에서 정상적인 경제인의 합리적인 방법에 의하지 아니하고 법인세법 시행령 제88조 제1항 각 호에 열거된
blog.naver.com · 2026.08.16
-
“선교의 길 막혀선 안 돼”… 한국교회, 해외 선교비 과세 대응 본격화
ⓒ강혜진 기자 정부의 세법 시행령 개정으로 해외 선교비에 대한 증여세 부과와 기부금 세제 혜택 축소 우려가 제기되는 가운데, 한국교회가 제도 개선과 선교 구조 개혁을 함께 모색하기 이번 공청회는 정부가 지난 2월 27일 상속세 및 증여세법 시행령 제12조 제1항과 법인세법 시행령 제39조를 개정하면서 공익법인으로 인.......
blog.naver.com · 2026.08.10
-
[종합소득세]회생절차가 개시된 경우 업무무관 가지급금 미회수의 ‘정당한 사유’ 인정 여부와 회생계획인가에 따른 면책이 가지급금 익금산입, 대법원2026두30419 종합소득세부과처분
제공한 후 그 특수관계인에 대하여 회생절차개시결정이 내려져 회생절차 외에서 회생채권에 대한 개별적인 권리행사가 금지되었다는 사정만으로 익금산입에서 제외되는 경우에 관한 조항인 구 법인세법 시행령 제.......
blog.naver.com · 2026.08.14
-
2026년 2차 연안선박 현대화 이차보전사업 공고_한국해운조합
노후 연안선박의 현대화를 위하여 협약 금융기관으로부터 대출(총사업비의 80%이내)을 받을 경우 대출금리 중 2.5% 이내 지원 ※ 지원 근거 :「해운법」제38조ㆍ제39조, 같은 법 시행령 제17조제4호ㆍ제5호 및 연안선박 현대화 이차보전사업 시행지침 ※ 총사업비는 국내 건조의 경우 법인세법 제41조, 같은 법 시행령 제72조에 따라 산출하고, 해외도입 중고선은 매입비용과
blog.naver.com · 2026.07.30
블로그 결과 더보기 →