블로그
-
DB그룹(DB손해보험) 신입사원 공개채용 자소서&면접대비 기업분석
DB손해보험, 자동차보험 손익 80% 넘게 빠졌는데 분기 순이익은 역대 최대인 이유 손해보험업계는 지금 완전히 다른 기준으로 평가받는 중이다. IFRS17이 도입되면서 판매량이 아니라 '얼마나 질 좋은 계약을 팔았나'가 성과의 척도로 바뀌었다. 그 사이 자동차보험은 손해율 변동에 이익이
blog.naver.com · 2026.09.16
-
9월 7일의 기업분석 Letter - 동국제약 (086450)
동국제약의 최근 성장이 인상적입니다. 동사는 대표적인 내수 제약주로 인사돌, 마데카솔 등 일반의약품 분야에서 뛰어난 현금 창출력을 확보하고 있는 기업입니다. 전문의약품 사업부에서도 병의원 채널내에서 강력한 처방 기반을 유지하며 꾸준한 매출을 보이고 있던 기업입니다. 지난 16년간 매출이
blog.naver.com · 2026.09.07
-
GS칼텍스 하반기 신입사원 채용 자소서&면접대비 기업분석
GS칼텍스, 원유는 남들과 똑같이 사 오는데 이익만 유독 크게 남기는 이유 정유업, 원래 이런 구조다. 원유 사 오는 값도 국제시세, 기름 파는 값도 국제시세. 정유사가 손댈 수 있는 변수가 거의 없다는 뜻이다. 그래서 정유 4사 실적은 보통 같이 뛰고 같이 주저앉는다. 그런데 2026
blog.naver.com · 2026.09.12
-
현대해상 2026년 대졸 신입사원 채용 자소서&면접대비 기업분석
현대해상, 22년 전 판 어린이보험이 지금 회사를 먹여살리고 있다 손해보험 업계는 지금 두 가지 압박을 동시에 받고 있다. 저출생으로 어린이보험 가입 대상 자체가 줄어드는데, 신담보 선점 경쟁은 오히려 뜨거워지고 있고, IFRS17 도입 이후로는 계약을 얼마나 늘렸냐보다 그 계약이 손익
blog.naver.com · 2026.09.20
-
9월 4일의 기업분석 Letter - 비츠로셀 (082920)
리튬일차전지 전문 제조업체 비츠로셀입니다. 동사의 2분기 실적은 시장 컨센서스를 하회했으나 인건비 등 일회성 비용 40억원이 반영된 탓으로 이를 제외하면 컨센서스 수준에 부합했을 것으로 추정됩니다. 여기에 동사의 주가 상승에 작용했던 네러티브 중 하나인 중동 전쟁이 휴전 협상에 들어가면
blog.naver.com · 2026.09.04
-
현대건설 2026년 하반기 신입사원 채용 자소서&면접대비 기업분석
현대건설, 국내 시공능력 2위인데 해외에선 1등 대접받는 이유 건설업계 지금 다들 힘든 얘기만 들린다. 미분양 쌓이고, 정비사업 수주전은 과열이고, 원자재값은 오르락내리락이다. 근데 이 시장에서 현대건설은 국내 아파트 경쟁이 아니라 원전, 전력망, 데이터센터 쪽으로 무게중심을 옮기는 중
blog.naver.com · 2026.09.19
-
코스맥스그룹 2026년 하반기 신입사원 채용 자소서&면접대비 기업분석
코스맥스, 매출은 10%대 늘었는데 순이익은 50% 가까이 뛴 이유 화장품 ODM 업계가 K뷰티 수출 호황을 등에 업고 있다는 건 앞서 한국콜마 편에서 다뤘다. 근데 코스맥스는 이 호황을 숫자로 소화하는 방식이 좀 다르다. 전체 매출의 90% 이상을 ODM으로 채우면서 "화장품계 TSM
blog.naver.com · 2026.09.18
-
9월 2일의 기업분석 Letter - 리노공업 (058470)
반도체 후공정 테스트 단계에서 사용되는 테스트 소켓 전문 기업 리노공업입니다. 동사는 포고핀 방식 테스트 부분에서 전세계 1위 기업으로 강력한 해자를 바탕으로 독보적인 점유율과 장기적으로 뛰어난 주주수익률을 기록하고 있는 기업입니다. 외주 없이 전 공정을 수직 내재화한 시스템 덕분에 강
blog.naver.com · 2026.09.02

-
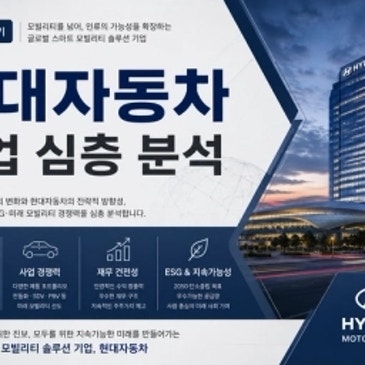
현대자동차 9월 신입 채용 자소서&면접대비 기업분석
현대차, 판매는 줄었는데 매출은 역대 최대를 찍은 이유 완성차 업계는 2020년대 초반 전기차에 올인했다. 유럜 완성차들은 아예 내연기관 개발을 접겠다고 선언했다. 근데 2024년부터 전기차 수요가 꺾였다. 충전 인프라 부족과 초기 가격 부담 때문이다. 이 국면에서 하이브리드를 놓지 않
blog.naver.com · 2026.09.09
-
8월 31일의 기업분석 Letter - 피에스케이 (319660)
PR 스트립(감광액 제거기) 시장 1위 기업인 피에스케이는 2분기 서프라이즈 실적을 발표했습니다. 매출액은 1,675억 원으로, 전년 동기 대비 +54%를 기록하며 기존 시장 컨센서스를 소폭 상회했습니다. 영업이익은 503억 원으로 yoy +144% 상승하며 컨센서스를 웃돌았고 영업이익
blog.naver.com · 2026.08.31